
cabeterongs.blogspot.com
からの記事と詳細 ( 脱線の東北新幹線 東京ー福島の直通再開 全線再開は20日ごろの見通し(2022年4月2日) - テレ東BIZ )
https://ift.tt/SwGOzPr
ビジネス
からの記事と詳細 ( 脱線の東北新幹線 東京ー福島の直通再開 全線再開は20日ごろの見通し(2022年4月2日) - テレ東BIZ )
https://ift.tt/SwGOzPr
ビジネス

2022年4月から、公的年金と確定拠出年金(DC)など私的年金の改正法が次々に施行されています。全てが「人生100年時代」ともいわれる長寿時代の老後を強力に支える内容で、制度を理解し賢く使いこなすかどうかで将来不安や、シニア期の経済的な余裕に大きな差が出そうです。年金制度改正のポイントをまとめました。

年金上積みのカギの1つは、加入期間の生涯賃金に応じて増える厚生年金です。生涯賃金の増加を後押しする改正の一つが、週20時間以上30時間未満の短時間労働者でも厚生年金に入れる対象企業を拡大する「適用拡大」です。夫婦で厚生年金に加入して働けば年金が「老後を支える力」は強力なものになるかもしれません。

年金の受給開始は原則65歳ですが、1カ月遅らせるごとに0.7%増えます。今年4月から選択期間がこれまでの70歳0カ月から75歳0カ月まで広がり、75歳なら年金が84%増となります。そして増額された額が終身で続きます。

とはいえ、年金の受給を遅らせた場合に年金の受取総額が65歳開始をいつ上回るかというのは押さえておきたい点です。繰り下げで増額なった分、税金や社会保険料の負担も膨らみがちで、額面の増額ほど手取り額は増えない可能性があります。「損益分岐期間」を計算すると、11年11カ月になります。70歳開始なら82歳、75歳なら87歳で上回ります。

(4) 年金開始、65歳より前なら… 受給額減り遺族年金も制限
厚生労働省によれば、2020年度の基礎年金受給者のうち70歳時点で繰り上げ受給をしている人は8.8%でした。減少傾向にあるものの、年金を早くもらいたいという一定のニーズはあります。しかし繰り上げ受給には注意点がいくつかあります。

年金改正の大きな目玉が、パートやアルバイトといった「短時間労働者」への厚生年金の適用拡大です。勤務時間や日数が一般社員の4分の3未満である短時間労働者の場合、現在は勤務先の従業員数が500人超といった条件で厚生年金に加入できますが、こうした条件が主に2つ緩和されます。

(6)年金、65歳から就労で上乗せ 月収20万円で年1.3万円増
65歳以上を対象に「在職定時改定」が導入されます。65歳以降も厚生年金に入って働き続けた場合、これまでは厚生年金の上限である70歳に達したときか、退職したときにしか、65歳以降に加入した期間に見合う年金の増額はありませんが、4月からは在職中も年1回年金額が見直され、毎年それまでに払った分の金額が上乗せされます。

(7)年金受給「66歳以降に」が3割強 増額で長い老後に備え
年金の受け取り開始時期を繰り下げたり、厚生年金に加入して働いたりすることで受給額を増やしたい――。日本経済新聞社が4月から施行された公的年金などの制度改正について全国の40歳から65歳の男女にアンケートを実施したところ、こう考える人が多いことが分かりました。長い老後の資金を賄うため、制度改正を生かそうとする姿勢がじわりと強まっています。

企業型確定拠出年金(企業型DC)は原則として企業が掛け金を出し、自分の運用次第で将来の年金額が変わります。現在、掛け金を拠出できる加入可能期間は原則60歳未満の厚生年金加入者で、会社が規約に定めれば60歳前と同じ会社や事業所で引き続き働く場合に限り、65歳未満まで加入できますが、2022年5月から5年延びて70歳未満に変わります。より多くの掛け金を出せるようになれば、将来の年金は増える可能性があります。

(9) iDeCo加入、65歳未満に拡大 運用資産・節税効果大きく
イデコは個人が原則自分で掛け金を出し、投資信託や預金などを選んで運用する私的年金制度です。強みは税優遇が手厚いこと。加入できる年齢は現在、60歳未満までですが、これが5月以降は65歳未満まで5年延びる。そのぶん掛け金を多く出したり、長く運用したりすることが可能になります。

日本銀行は2022年4月1日、企業短期経済観測調査(短観)を発表した。
大企業の景気判断を示す指数が製造業、非製造業とも7期ぶりに悪化した。ロシアのウクライナ侵攻をきっかけとした原材料価格の一段の高騰が、景気の重荷になっていることが浮き彫りになったかたちだ。
日本経済はどうなるのか。エコノミストの分析を読み解くと――。
どうなる日本経済(写真はイメージ)
日銀の短観は、国内企業約1万社の経営者の直接調査票を送り、3か月ごとに景気の現状などを尋ねるもの。景気が「良い」と答えた企業の割合から「悪い」と答えた企業の割合を差し引いた業況判断指数(DI、ディー・アイ)で景気を判断する。短観はほかの経済指標に比べ、速報性に優れ、足元の業況ともに先行きについてもどう見ているか、非常に参考になるものだ。
報道や資料によると、大企業の製造業の指数はプラス14ポイントと、前回(昨年12月)から3ポイント悪化した。悪化は、製造業・非製造業とも新型コロナの感染拡大で初めての緊急事態宣言が出されて大幅に消費が落ち込んだ2020年6月の調査以来、7期ぶりとなる。
しかし、事前の予想では、7ポイント程度の下落とみられていたから、悪化の幅は予想をやや下回った。一方、昨年9月末の緊急事態宣言の終了を受けて前回調査では大きく上昇した大企業・非製造業も、今回は前回調査より1ポイントの下落となった。
注目されるのは、ロシアのウクライナ侵攻をきっかけに原材料価格が一気に高騰したことで、「現状判断」よりも「先行き判断」の指数が悪化していることだ。3か月後の見通しでは、大企業の製造業で5ポイントの悪化、非製造業で2ポイントの悪化が見込まれ、原材料価格の高騰が景気の重荷になっていることが浮き彫りになった。
今回の短観で景気判断の悪化がとくに目立つのは、大企業・製造業では「紙・パルプ」(14ポイント悪化)、「ガラスやセメントなどの窯業・土石製品」(9ポイント悪化)「食料品」(7ポイント悪化)など。
いずれも原油や穀物など原材料価格の上昇を受け、収益が圧迫されている。また、3か月後の「先行き」では「石油・石炭製品」「木材・木製品」「鉄鋼」がそれぞれ20ポイントも悪化すると見込まれている。また、半導体不足を引きずる自動車の7ポイント悪化も目立った。
今回の結果についてエコノストたちはどう見ているのだろうか。
ヤフーニュースのヤフコメ欄では、第一生命経済研究所首席エコノミストの永濱利廣氏がこう指摘した。
「ヘッドライン(見出し)で報道される『最近』のほうは、当初の想定ほど悪化しませんでしたが、『先行き』のほうの悪化幅が大きくなっています。やはり、企業経営者は市場関係者以上にウクライナ戦争の影響を深刻に見ているのでしょう。特に、感染者数減で一部先行き改善が見込まれていた非製造業が悪化したのが象徴的です。(中略)数少ない明るい材料としては、製造業の設備投資計画が強気なのと、想定為替レートが111円台後半なので、グローバル展開する大企業では円安に伴う業績押上げ余地があるということくらいでしょう」
三菱UFJリサーチ&コンサルティング調査部主席研究員の小林真一郎氏も、ウクライナ情勢への懸念を示した。
「大企業の業況判断は製造業、非製造業とも悪化しましたが、それでも事前の予測と比べると小幅でした。これは、感染第6波の影響が意外と軽微だったことや、調査時点ではウクライナ情勢の悪化、資源価格高の企業業績へのマイナスの影響が本格化していなかったためと考えられます」
「景気に減速懸念が出てきていることは確かです。景気の動向を企業活動から判断すると、『足元の景気は緩やかに回復しているが、感染第6波、自動車の生産制約、資源高の影響によって、一部に弱さが見られる』と言えそうです。また今後については、『感染第6波の収束への期待感はあるものの、ウクライナ情勢、資源価格高騰、行き過ぎた円安への警戒感を背景に景気の先行きに慎重な企業が多く、景気回復のペースも緩やかにとどまる』と考えられます」
今回の短観調査は「日本経済が、景気悪化と物価高が共存するスタグフレーション的な様相を強めている」ことの表れと警告するのは、野村総合研究所エグゼクティブ・エコノミストの木内登英氏だ。
木内氏のリポート「スタグフレーション色を帯び始めた日本経済の内憂外患(日銀短観3月調査)」では、オミクロン株の感染拡大で冷え込んだ消費者心理に、ウクライナ情勢悪化によるエネルギー価格と食料品価格上昇が追い打ちをかけ、日本経済はまさに「内憂外患」の状態になった、としている。
そのなかで木内氏が注目したのは、企業の物価見通しのDI(業況判断ディー・アイ)だった。
「企業の物価見通しでは、全規模全産業の5年後の物価見通しは、前回調査では0.2%ポイント上昇しプラス1.3%となった。今回調査ではさらに0.2%ポイント上昇し、プラス1.6%となった。足元での物価高は、企業の中期的なインフレ予想も明確に高め始めたのである。1年後物価見通しはプラス1.8%、3年後がプラス1.6%、5年後がプラス1.6%となっており、足元での物価上昇率の高まりが先行き定着する見通しが示されたのである」「『中期的なインフレ予想には変化はないことから、物価上昇は定着せずに一時的現象で終わる』としてきた日本銀行の主張には反する結果となった」
今回の短観調査では、円安が企業の収益環境、景況感に与える影響にも注目が集まっているが、結果はどうだったか。
「多くの人が注目したのが、企業の想定為替レートと実際の為替レートとの乖離である。3月調査で全規模・全産業の2021年度下期の想定為替レートは110.96円となった。現在のドル円レートは1ドル122円程度であることから、10円以上にも達する乖離の分だけ、輸出企業の収益見通しは改善し、業況判断DIを押し上げる方向に働いたと考えられる」
「しかし実際には、自動車、電気機械、業務用機械など、代表的な輸出関連の業況判断DIは大きく悪化した。この点から、今回の短観調査は、円安は全体として日本経済にプラスとする日本銀行の主張には不利な結果になったと言えるのではないか」
つまり、日銀自身の調査(短観)が「円安は日本経済にプラス」としてきた日銀の主張を裏切る結果になったわけだ。木内氏は、こう批判する。
「物価を押し上げる『悪い円安』を引き起こしているとして、日本銀行の政策に対する批判も高まってきた。今回の短観では、円安進行の下でも輸出企業も含めて企業の景況感が顕著に悪化したことを背景に、『円安は全体としては日本経済にプラス』として、事実上、円安容認姿勢を続ける日本銀行の説明への批判がこの先一段と高まる可能性があるだろう」
木内氏同様に、「インフレ傾向の高まり」を警戒するのが、第一生命経済研究所の首席エコノミストの熊野英生だ。
熊野氏のリポート「業況悪化マイナス3ポイント、インフレ圧力は強い~2022年3月の日銀短観~」のなかで、「物価見通し」の上昇に注目した。図表がそれだ。
「『企業の物価見通し』では、大企業・製造業の1年後の『物価全般の見通し』が前年比1.5%と、2014年の調査開始以来で過去最高を記録した」「この物価全般の見通しは、中小企業のほうが高く、製造業では2.2%(1年後)、非製造業では2.0%(1年後)とより高い。これは、(中略)自社の販売価格も値上げを迫られていることから来ていると考えられる」
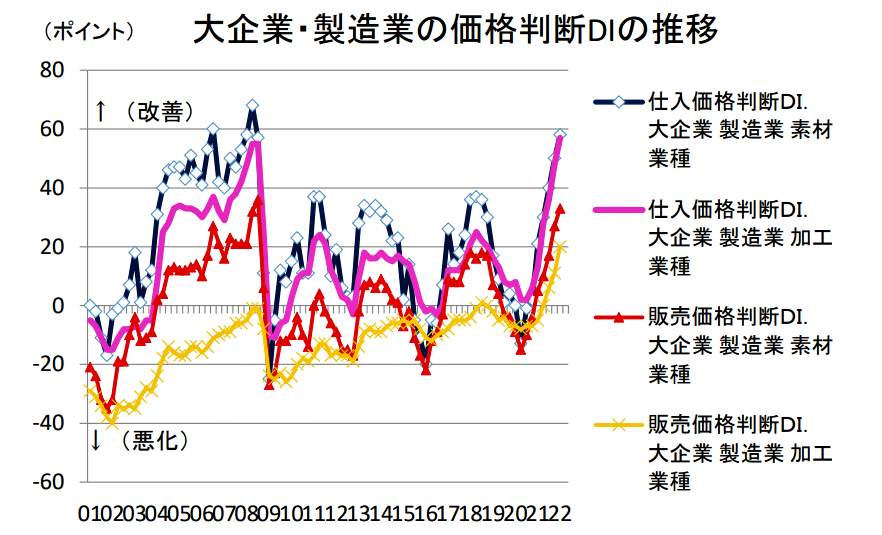
「大企業・製造業の販売価格判断DIは、24の『上昇』超で、これは1980年6月の第二次オイルショック以来の高さだ。大企業・非製造業でも、13 の『上昇』超で、湾岸戦争後の1991年6月以来の高さである。仕入価格判断DIも歴史的水準まで上がったが、販売価格の方にもかなり押し上げの力が働いていることがわかる。巷間、『価格転嫁ができない』と言われるが、実際は価格転嫁がとても追いつかないというのが実情なのだろう」
数字と図が少々ややこしいが、つまり、製造業・非製造業ともに企業の販売価格と仕入れ価格の上昇率が、過去の戦争時に匹敵する水準にまで上がる混乱状態のため、価格転嫁どころの状況ではないということだ。
熊野氏も日銀の「円安」政策を疑問視する。
「黒田総裁は、今回の短観は業況DIだけでなく、価格判断DIのところに注目していたはずだ。4月の消費者物価・コア指数が前年比2%を超えた後、その持続性がどのくらいあるのかを短観を通じても見極めたいと考えるからだ。短観のDIは、物価上昇率の高さというよりも、業種間の横の広がりを示すものだ。だから、ウクライナ侵攻で原油高騰が起こった作用がどのくらい企業の業種間で広がるのかを示すものになるだろう。その点、『物価全般の見通し』が中小企業で前年比2%を超えたことは、少し驚いていると思える」
そして、こう結ぶのだった。
「1年後の期待インフレ率が数の多い中小企業で、2%以上になっていたことは、ようやく黒田総裁の訴えが届いてきたと感じるだろう。次回の6月短観では、消費者物価が4月に2%に達した後に発表されることになる。企業の物価の見方が、消費者物価の実績が4月に大きく上がることを確認した上でどのように変化するかを確認できる。いよいよ、オーバーシュート・コミットメントの実現を具体的に点検する局面に移っていきそうだ」
物価安定実現を目指し、物価上昇率が目標値2%を行き過ぎる(オーバーシュートする)まで金融緩和を続けると公約している(コミットメントする)のが黒田日銀の強い姿勢だ。さあ、目標の物価上昇率2%になるのは確実視されるが、どうするのだ。まだ金融緩和を続けるのか? こう訴えているのだった。
(福田和郎)
米国の3月の雇用者数は前月比40万人余り増加し、失業率は市場予想以上に低下した。労働市場の堅調さが示された形で、向こう数カ月に米金融当局が積極的な引き締めを進めることを支える可能性が高い。
| キーポイント |
|---|
|

上段は非農業部門雇用者数、下段は失業率(青)と平均時給の前年同月比(白)
米労働省労働統計局
ブラックロックのシステマティックマルチ戦略のシニア・ポートフォリオ・マネジャー、ジェフリー・ローゼンバーグ氏は「経済と労働市場が過熱している」とし、米金融当局は引き締めの「加速が必要だ」と、ブルームバーグテレビジョンで指摘した。
今回の統計は、労働市場の回復が堅調なペースで続いていることを示唆する。 米求人件数が過去最高近辺で推移する中、雇用主は以前に比べて人員補充を順調に進めている。物価上昇に加え、家計の余剰貯蓄縮小や賃金上昇を背景に、今後数カ月にはより多くの労働参加が促される可能性がある。新型コロナウイルスまん延に伴う制限措置も各州が広範囲に撤廃しており、労働市場の制約要因ではなくなりつつある。
パウエル連邦準備制度理事会(FRB)議長を含む金融当局者らは最近、より積極的な金融政策を支持すると発言しており、それには次回5月の連邦公開市場委員会(FOMC)会合での0.5ポイント利上げの可能性も含む。金融当局者らは、今後見込む一連の利上げを米経済は乗り切れるとの見解を示しており、その一因として力強い労働市場に繰り返し言及している。
パウエルFRB議長、必要なら5月に0.5ポイント利上げ支持の用意 (3)
3月は娯楽・ホスピタリティーの雇用者数の伸びが、全体の4分の1を占めた。専門職・ビジネスサービスや小売り、教育・医療も堅調に増加した。
平均時給は前月比0.4%増加。前年同月比では5.6%増と、2020年5月以来の大きな伸びとなった。ただインフレ率が1980年代前半以来の高水準と、賃金上昇を上回るペースで加速しているため、多くの労働者は実質的な収入減に見舞われており、消費需要が抑制され始めている。
米個人消費支出、インフレ調整後ベースで減少-物価高が需要抑制 (2)
労働参加率は62.4%と、前月に比べてわずかに上昇。「プライムエイジ」と呼ばれる25-54歳の働き盛り層の参加率は2年ぶりの高水準となった。特にプライムエイジの女性では、前月比の伸びが2020年6月以来の大きさを記録した。

プライムエイジの女性の労働参加率
労働統計局
統計の詳細は表をご覧ください。
原題: U.S. Hiring Stays Robust as Jobless Rate Falls, Wages Pick Up(抜粋)
(最終2段落に詳細を加筆し、チャートを追加して更新します)
バイデン米大統領は3月31日、戦略石油備蓄からの前例のない規模の放出を命じた。議会の中間選挙を今年後半に控え、気候変動対策の推進者として評価が損なわれるリスクを冒してもガソリン価格を押し下げることを優先した。
戦略が奏功すれば、バイデン氏はリセッション(景気後退)と民主党大敗の両方を回避できるかもしれないが、環境団体の反発を招き、自身の掲げる温暖化対策目標から脱線する恐れも伴う。失敗に終わる可能性もあり、そうなれば、中東の産油国から見放されてガソリン価格高騰になすすべもなくなったカーター政権の二の舞となるリスクがある。
気候変動対策で代替エネルギーへの転換加速や公有の土地・水域での掘削許可の阻止などを公約に掲げて当選した大統領にとって、大きな転換だ。向こう数カ月間で最大1億8000万バレルを戦略石油備蓄から緊急放出する命令に加え、欧州への米天然ガス輸出を増やす 計画を推進している。
バイデン氏、戦略石油備蓄の大量放出命じる-米企業に増産呼び掛け

メディア関係者に語るバイデン米大統領(3月31日)
Photographer: Al Drago/Bloomberg
ガソリン価格高騰といった深刻な経済問題に対応するバイデン氏の動きについて、大統領の側近らは代替エネルギーや気候変動に関する長期的な目標を損なうものではないと強調しているが、アナリストや気候変動対策の推進者は、明らかな矛盾を指摘している。
コンサルティング会社クリアビュー・エナジー・パートナーズのマネジングディレクター、ケビン・ブック氏は「バイデン大統領は大胆な気候変動プラットフォームを公約に掲げて当選したが、政府が放出する戦略備蓄から生じる石油の燃焼で、過去の政権の合計を上回るカーボンフットプリント(化石燃料から生じる温室効果ガスの排出量)を残す方向にあるのかもしれない」と指摘した。
大統領は、今回の発表で消費者の負担を軽減することが目的だと述べ、国内石油業界に対する批判も演説に盛り込んだ。ホワイトハウスは石油会社の増産が遅れていると批判している。
ディース米国家経済会議(NEC)委員長は、戦略石油備蓄からの記録的な規模の放出について、バイデン氏が気候変動の目標を断念したことを意味しないと説明。「今日の世界の石油・エネルギー市場の状況は、米国が真のエネルギー安全保障と独立性に向かって加速するため必要なあらゆる行動を取るべきであることを示すこの上なく明確なシグナルとなっている」とホワイトハウスでの会見で述べた。
原題:
Biden Embraces Oil as Ukraine War Overwhelms His Climate Agenda(抜粋)